

08/09/2026


QUY ĐỊNH CỦA NGHỊ QUYẾT QUỐC HỘI VỀ GIẢM THUẾ THU NHẬP CÁ NHÂN, THUẾ THU NHẬP DOANH NGHIỆP ĐỐI VỚI CÁ NHÂN VÀ DOANH NGHIỆP THÔNG QUA NGÀY 24/8/2026
Ngày 03-09-2026 Lượt xem 43
Chiều ngày 24/8/2026, tại Kỳ họp không thường lệ lần thứ Nhất, Quốc hội khóa XVI đã biểu quyết thông qua Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp, với tỷ lệ tán thành gần như tuyệt đối: 480/481 đại biểu tham gia biểu quyết đồng ý (đạt 96% tổng số đại biểu Quốc hội).
Đây là chính sách tiếp nối chuỗi các giải pháp hỗ trợ mà Quốc hội và Chính phủ đã ban hành từ đầu năm 2026 đối với các đối tượng hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp nhỏ, nhóm chủ thể được đánh giá là có sức chống chịu hạn chế và chịu tác động tương đối lớn từ khó khăn trong hoạt động sản xuất, kinh doanh hiện nay.
1. Phạm vi và đối tượng áp dụng
|
Nhóm đối tượng |
Loại thuế được giảm |
Điều kiện doanh thu |
|
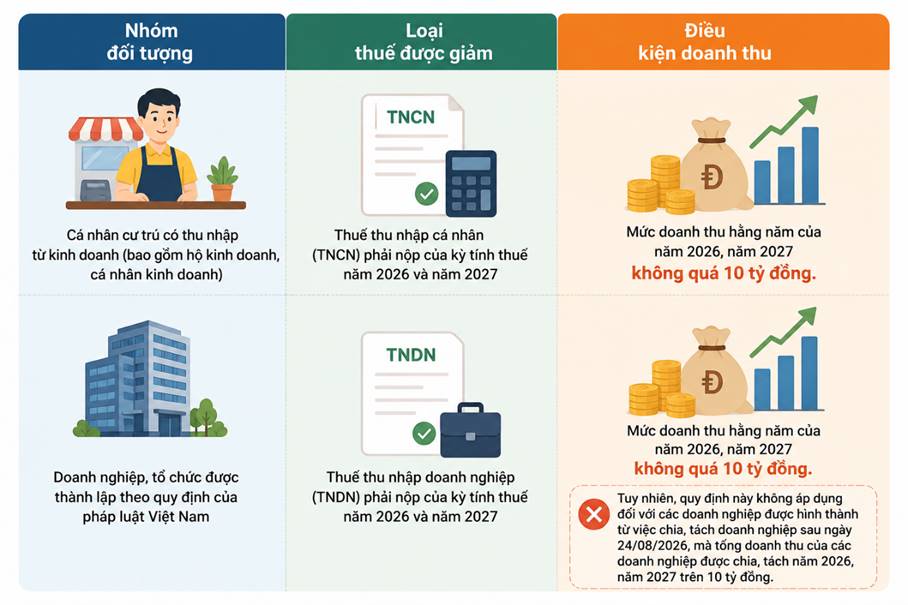
Cá nhân cư trú có thu nhập từ kinh doanh (bao gồm hộ kinh doanh, cá nhân kinh doanh) |
Thuế thu nhập cá nhân (TNCN) phải nộp của kỳ tính thuế năm 2026 và năm 2027 |
Mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng. |
|
Doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam |
Thuế thu nhập doanh nghiệp (TNDN) phải nộp của kỳ tính thuế năm 2026 và năm 2027 |
Mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng |
Tuy nhiên, quy định này không áp dụng đối với các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết này có hiệu lực, tức là sau ngày 24/08/2026, mà tổng doanh thu của các doanh nghiệp được chia, tách năm 2026, năm 2027 trên 10 tỷ đồng.
2. Mức giảm thuế 30%
- Đối với Thuế thu nhập cá nhân: Giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú thỏa mãn điều kiện doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng;
- Đối với Thuế thu nhập doanh nghiệp: Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng;
Cơ sở lựa chọn mức 30%: Bộ trưởng Bộ Tài chính giải trình rằng mức hỗ trợ này “rất có ý nghĩa” đối với đối tượng thụ hưởng nhưng vẫn đảm bảo cân đối ngân sách nhà nước, đồng thời thống nhất với mức hỗ trợ đã từng được Quốc hội, Ủy ban Thường vụ Quốc hội áp dụng trong các chính sách tương tự trước đây, cụ thể được viện dẫn là Nghị quyết số 29/2012/QH13 của Quốc hội và Nghị quyết số 406/NQ-UBTVQH15 của Ủy ban Thường vụ Quốc hội. Việc lựa chọn mức 30% cho thấy nguyên tắc kế thừa tiền lệ chính sách, tránh tạo ra sự thiếu nhất quán giữa các lần hỗ trợ thuế theo thời gian, đồng thời giữ mức giảm đủ lớn để tạo tác động thực chất mà không gây áp lực quá mức lên cân đối thu ngân sách.
3. Ngưỡng doanh thu 10 tỷ đồng
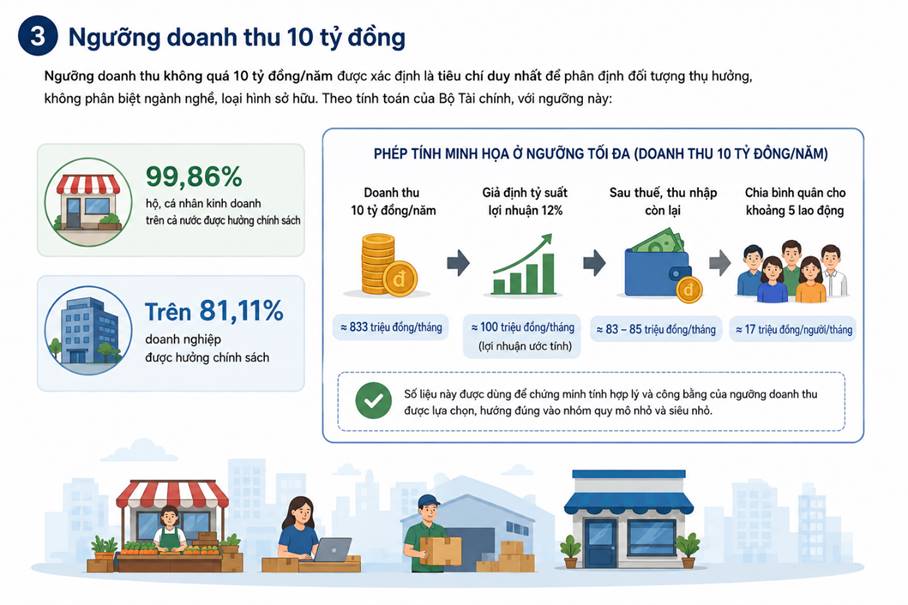
Ngưỡng doanh thu không quá 10 tỷ đồng/năm được xác định là tiêu chí duy nhất để phân định đối tượng thụ hưởng, không phân biệt ngành nghề, loại hình sở hữu. Theo tính toán của Bộ Tài chính, với ngưỡng này:
- 99,86% hộ, cá nhân kinh doanh trên cả nước được hưởng chính sách;
- Trên 81,11% doanh nghiệp được hưởng chính sách.
Bộ Tài chính cũng đưa ra một phép tính minh họa để lượng hóa mức độ tác động ở ngưỡng tối đa: doanh thu 10 tỷ đồng/năm tương đương khoảng 833 triệu đồng/tháng; với giả định tỷ suất lợi nhuận 12%, lợi nhuận ước tính khoảng 100 triệu đồng/tháng; sau thuế, thu nhập còn lại khoảng 83–85 triệu đồng/tháng, và nếu chia bình quân cho quy mô lao động điển hình của hộ/doanh nghiệp nhỏ (khoảng 5 người) thì thu nhập mỗi người vào khoảng 17 triệu đồng/tháng. Số liệu này được dùng để chứng minh tính hợp lý và công bằng của ngưỡng doanh thu được lựa chọn, hướng đúng vào nhóm quy mô nhỏ và siêu nhỏ.
4. Các quy định loại trừ và xử lý tình huống đặc thù
Nghị quyết bổ sung một số quy định kỹ thuật quan trọng nhằm ngăn ngừa việc lợi dụng chính sách:
- Loại trừ doanh nghiệp chia, tách nhằm né ngưỡng doanh thu: Doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực sẽ không được hưởng ưu đãi giảm 30% thuế TNDN nếu tổng doanh thu của các doanh nghiệp sau chia, tách trong năm 2026 hoặc năm 2027 vượt quá 10 tỷ đồng. Đây là quy định chống lách luật, tránh tình trạng doanh nghiệp quy mô lớn chia nhỏ pháp nhân để hưởng chính sách dành cho doanh nghiệp nhỏ.
- Doanh nghiệp đang hưởng ưu đãi thuế theo luật khác: Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội, thì số thuế được giảm 30% theo Nghị quyết này được tính trên số thuế TNDN phải nộp sau khi đã trừ đi phần ưu đãi thuế đã hưởng, tức là chỉ giảm 30% trên phần nghĩa vụ thuế còn lại, không cho phép cộng dồn ưu đãi một cách trùng lặp trên toàn bộ số thuế gốc.
5. Hiệu lực thi hành
Nghị quyết có hiệu lực thi hành từ ngày 24/8/2026 (ngày được Quốc hội thông qua) và áp dụng cho kỳ tính thuế: năm 2026, năm 2027.
Việc quy định hiệu lực ngay lập tức, thay vì có độ trễ, được Bộ trưởng Bộ Tài chính lý giải là nhằm giúp chính sách phát huy tác dụng ngay trong kỳ tính thuế, qua đó giảm áp lực tài chính và hỗ trợ dòng tiền kịp thời cho hộ, cá nhân kinh doanh và doanh nghiệp. Chính phủ được giao quy định chi tiết việc thực hiện.
KẾT LUẬN
Nghị quyết giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp năm 2026-2027 là chính sách hỗ trợ có phạm vi bao phủ rộng, hướng đúng vào nhóm hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp nhỏ, siêu nhỏ - nhóm chịu tác động lớn nhất từ khó khăn kinh tế hiện nay. Để nắm chắc quyền lợi, cá nhân và doanh nghiệp nên theo dõi văn bản hướng dẫn chi tiết của Chính phủ và cơ quan thuế trong thời gian tới để thực hiện đúng và đủ.
CÔNG TY LUẬT TNHH MAJOR CONSULTANTS
Hotline: 0911.688.554
Email: congtyluatmajor@gmail.com
Địa chỉ: Phòng 2703A, Tòa Rox Tower, 136 Hồ Tùng Mậu, Phường Phú Diễn, Thành phố Hà Nội
Website: https://majorconsultants.vn


Tin liên quan
08/09/2026
Tri thức pháp lý
Nghị quyết số 37/2026/QH16 thiết lập cơ chế, chính sách đặc thù nhằm xử lý các vi phạm pháp luật trong lĩnh vực kinh tế, khoa học, công nghệ và đổi mới sáng tạo. Điểm nổi bật của Nghị quyết là kết hợp giữa xử lý nghiêm hành vi tham nhũng và chính sách khoan hồng đối với vi phạm không vụ lợi, có khắc phục hậu quả.
Xem thêm
30/07/2026
Tri thức pháp lý
Ngày 28/7/2026, Ban Chấp hành Trung ương ban hành Nghị quyết số 21-NQ/TW về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan. Trên cơ sở tổng kết việc thực hiện Nghị quyết số 18-NQ/TW và Luật Đất đai năm 2024, Nghị quyết đề ra các định hướng nhằm hoàn thiện thể chế, khắc phục những bất cập trong quản lý, sử dụng đất và phát huy hiệu quả nguồn lực đất đai.
Xem thêm

20/06/2026
Tri thức pháp lý
Ly hôn là quyền nhân thân cơ bản của vợ chồng, được pháp luật ghi nhận nhằm bảo đảm quyền tự do chấm dứt quan hệ hôn nhân khi mục đích hôn nhân không còn đạt được. Tuy nhiên, pháp luật hiện hành vẫn đặt ra một số trường hợp hạn chế quyền yêu cầu ly hôn của người chồng để bảo vệ người vợ và trẻ em, song cũng làm phát sinh nhiều vấn đề cần tiếp tục hoàn thiện.
Xem thêm
31/07/2024
Tri thức pháp lý
Luật sư tư vấn sẽ là những người giúp đỡ cho các nhà đầu tư, doanh nghiệp rà soát các rủi ro pháp lý có thể xảy ra khi thực hiện một hợp đồng kinh doanh
Xem thêm
31/07/2024
Tri thức pháp lý
Luật sư giỏi chuyên tư vấn, giải quyết tranh chấp đất đai hàng đầu tại Việt Nam. Luật sư giải quyết tranh chấp Đất đai, Thừa kế, Mua bán, Đặt cọc, Bồi thường đất đai. Uy tín.
Xem thêmLuôn sẵn sàng tư vấn, hỗ trợ, giải đáp 24/7
liên hệ trực tiếp với chúng tôi
 0911.688.554
 Về chúng tôi


